
Un associé veut partir, un partenaire veut entrer, un investisseur propose de racheter une partie de votre SARL. Tout passe alors par une cession de parts sociales. En SARL OHADA, ses règles diffèrent du droit français que citent la plupart des sites. Voici les articles exacts de l’Acte uniforme, les délais réels et les erreurs qui font annuler une cession.
Table des matières
- Peut-on céder librement ses parts sociales en SARL ?
- Qui doit donner son accord pour une cession à un tiers ?
- Que se passe-t-il si les associés refusent la cession ?
- Les étapes d’une cession de parts sociales au Bénin
- Les erreurs à éviter
- Questions fréquentes
Peut-on céder librement ses parts sociales en SARL ?
Pas toujours. En SARL OHADA, tout dépend de l’acheteur et de vos statuts. Entre associés, et entre conjoints, ascendants et descendants, la cession est libre si les statuts ne prévoient rien. Vers une personne extérieure à la société, elle est encadrée : sans clause statutaire, il faut l’accord d’une majorité qualifiée des autres associés.
Le texte de référence est l’Acte uniforme révisé relatif au droit des sociétés commerciales (AUSCGIE), articles 317 à 322, applicable directement au Bénin, en Côte d’Ivoire, au Togo ou au Sénégal. Premier réflexe : ouvrir vos statuts. Ils peuvent prévoir un agrément même entre associés ou une autre majorité ; la loi ne joue qu’« à défaut ».
| Acheteur | Règle si les statuts sont muets | Article AUSCGIE |
|---|---|---|
| Autre associé | Cession libre | Art. 318 |
| Conjoint, ascendant, descendant | Cession libre | Art. 318 |
| Tiers étranger à la société (à titre onéreux) | Agrément de la majorité des associés non cédants représentant les 3/4 des parts | Art. 319 |
| Héritiers (décès d’un associé) | Transmission libre, sauf clause d’agrément dans les statuts | Art. 321 |
Qui doit donner son accord pour une cession à un tiers ?
Si les statuts ne disent rien, l’article 319 de l’AUSCGIE exige le consentement de la majorité des associés non cédants représentant les trois quarts des parts sociales, sans compter les parts du cédant. Le projet de cession doit être notifié par le cédant à la société et à chacun des autres associés avant toute signature définitive.
Il faut donc à la fois la majorité en nombre et les trois quarts des parts restantes. Dans une SARL à deux associés, celui qui reste décide seul de l’entrée d’un tiers.
Repère chiffré : Silence de la société pendant 3 mois après la dernière notification = consentement réputé acquis. En cas de refus, les associés ont 3 mois pour racheter les parts, délai que le juge peut prolonger une seule fois de 120 jours au plus. Source : AUSCGIE révisé, art. 319.
La « majorité des associés représentant la moitié des parts » souvent citée en ligne est la règle française, pas la règle OHADA. Consultez le texte de l’Acte uniforme révisé sur les sociétés commerciales. Pour savoir ce qui a changé en 2014, lisez notre article sur les réformes OHADA que tout dirigeant doit connaître.
Que se passe-t-il si les associés refusent la cession ?
Le refus ne bloque pas l’associé indéfiniment. Les autres associés doivent, dans les trois mois suivant la notification du refus, acheter ou faire acheter ses parts. À défaut d’accord sur le prix, un expert nommé par le juge le fixe. La société peut aussi, avec l’accord du cédant, réduire son capital et racheter les parts.
Si aucune de ces solutions n’aboutit dans les délais, l’article 320 laisse le choix au cédant : réaliser la cession prévue au tiers, ou y renoncer et garder ses parts. Dans le pire des cas, comptez environ 10 mois entre la notification et le dénouement (3 mois de réponse, 3 mois de rachat, 120 jours de prolongation). Si la société rachète, la réduction de capital pèse sur ses fonds propres : voir notre guide sur le capital social en OHADA et le bon montant à prévoir.
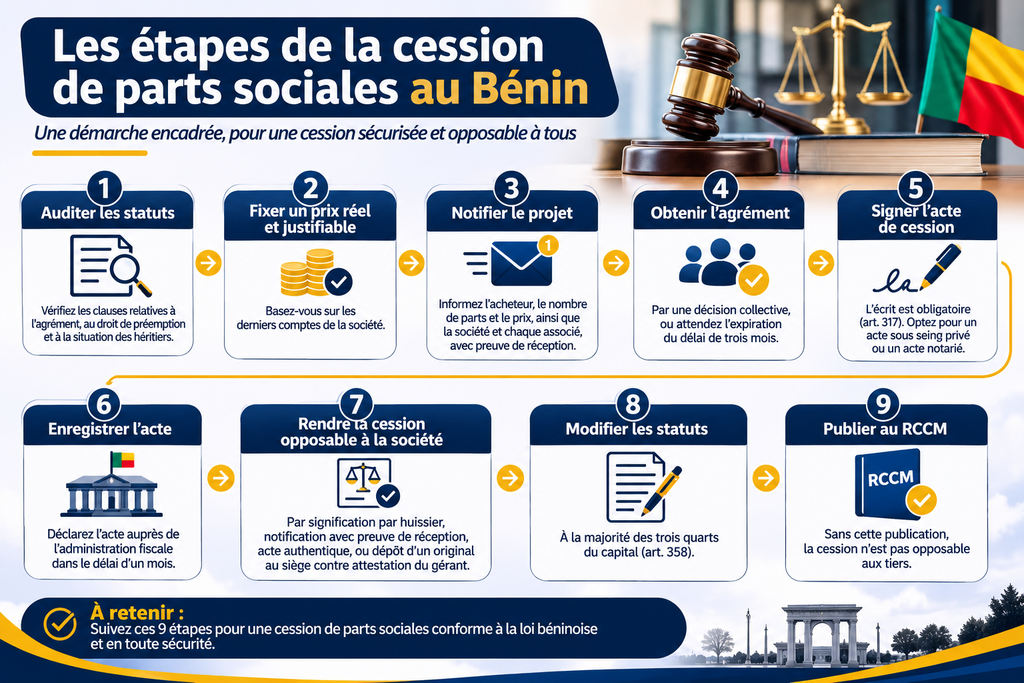
Les étapes d’une cession de parts sociales au Bénin
L’ordre compte : inverser deux étapes peut rendre la cession inopposable, voire nulle.
- Auditer les statuts : agrément, préemption, clause sur les héritiers.
- Fixer un prix réel et justifiable, à partir des derniers comptes.
- Notifier le projet (acheteur, nombre de parts, prix) à la société et à chaque associé, avec preuve de réception.
- Obtenir l’agrément par une décision collective, ou attendre l’expiration du délai de trois mois.
- Signer l’acte de cession : l’écrit est obligatoire (art. 317). Acte sous seing privé ou acte notarié
- Enregistrer l’acte auprès de l’administration fiscale dans le délai d’un mois.
- Rendre la cession opposable à la société : signification par huissier, notification avec preuve de réception, acte authentique, ou dépôt d’un original au siège contre attestation du gérant.
- Modifier les statuts à la majorité des trois quarts du capital (art. 358).
- Publier au RCCM : sans cela, la cession n’est pas opposable aux tiers.
Combien coûte une cession de parts sociales au Bénin ?
Une cession de parts sociales entraîne généralement trois catégories de dépenses :
1. Les droits d’enregistrement
Conformément à l’article 348, point 4, du Code général des impôts du Bénin (2026), les actes portant cession d’actions ou de parts sociales sont soumis à un droit fixe de 10 000 FCFA. Ce montant s’applique aussi bien aux cessions totales que partielles, y compris lorsque les parts sont cédées à un tiers. La DGI a d’ailleurs confirmé cette interprétation dans sa lettre du 22 août 2024.
2. L’imposition éventuelle de la plus-value
Lorsque la cession génère une plus-value, celle-ci peut entraîner une imposition pour le cédant. Cette plus-value correspond à la différence entre le prix de cession et le prix d’acquisition des parts. Le traitement fiscal dépend notamment du statut du cédant (personne physique ou personne morale), de son régime d’imposition et de sa situation fiscale. Il convient donc d’examiner chaque situation avant de déterminer l’impôt éventuellement exigible.
3. Les frais de formalités et d’accompagnement
Ils comprennent les honoraires liés à la rédaction de l’acte de cession, les frais de formalités au Registre du commerce et du crédit mobilier (RCCM), ainsi que les éventuels frais de publication. À titre indicatif, la plateforme officielle MonEntreprise.bj affiche un tarif de 18 100 FCFA pour une modification de société. Les honoraires professionnels et les éventuels frais complémentaires varient selon la complexité de l’opération et l’accompagnement sollicité.
Le coût total d’une cession dépend donc du profil fiscal du cédant, de la nature de l’opération et des formalités à accomplir. Un examen préalable permet d’en évaluer précisément les implications financières et fiscales. Pour le registre, voir l’inventaire OHADA des pièces à produire au RCCM.
La méthode TAWALA : Avant toute cession, TAWALA ADVISORY relit les statuts, calcule la majorité réellement requise, prépare la notification et l’acte, puis suit l’enregistrement et l’inscription au RCCM. Objectif : qu’aucune étape ne puisse être contestée par un associé, un héritier ou un créancier.
Les erreurs à éviter
- Appliquer le droit français : majorité, droits de 3 %, abattement de 23 000 € n’ont rien à voir avec le droit OHADA ni avec la fiscalité béninoise.
- Signer avant l’agrément : une cession faite en violation des statuts ou de l’article 319 est nulle.
- Oublier une notification : le délai ne court qu’après la dernière, et l’associé oublié peut contester.
- S’arrêter à la signature : sans formalité d’opposabilité, la société peut ignorer l’acheteur ; sans RCCM, les tiers aussi.
- Négliger les associés à l’étranger : leur notification exige une preuve fiable. Voir notre guide pour investir au pays depuis la diaspora sans se faire piéger.
- Garder des statuts types : une clause d’agrément rédigée dès la création évite la plupart des conflits (voir créer une SARL au Bénin, coûts et délais). Si vous prévoyez d’accueillir des investisseurs, comparez avec la SAS : SARL, SA, SAS ou SUARL en zone OHADA.
Conclusion
En SARL OHADA, céder ses parts n’est ni libre ni impossible : c’est encadré. Les statuts priment ; à défaut, la loi impose l’agrément des trois quarts pour un tiers et garantit une sortie à l’associé refusé. La cession ne produit tous ses effets qu’après enregistrement, modification des statuts et RCCM. Mal préparée, elle peut être annulée des mois plus tard.
Passez à l’action
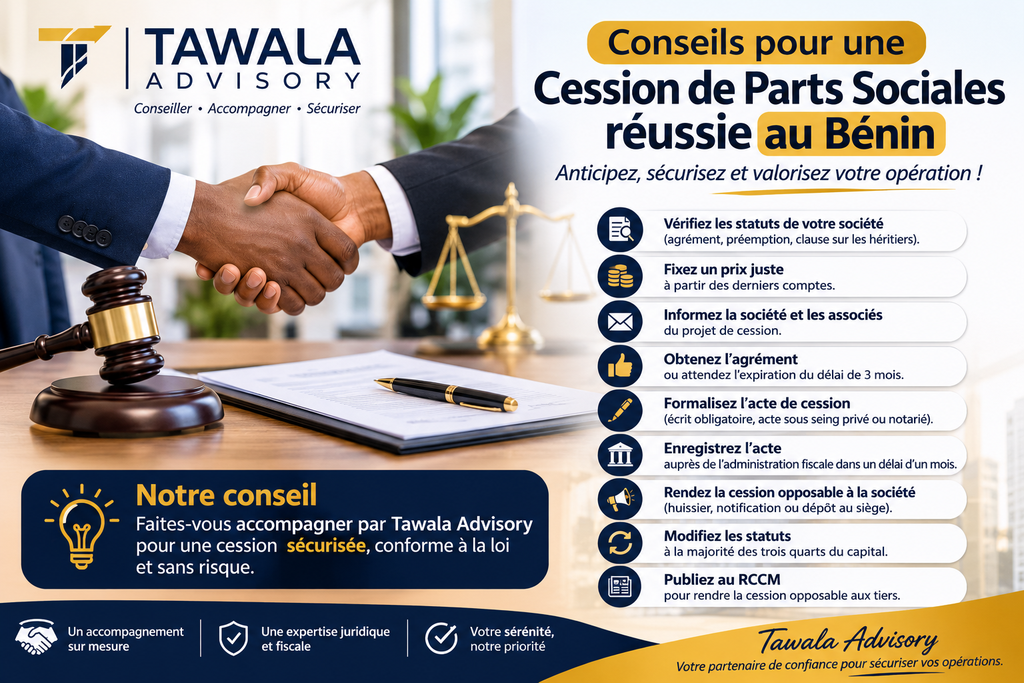
Vous préparez la sortie d’un associé, l’entrée d’un partenaire ou le rachat de parts ? TAWALA ADVISORY audite vos statuts, sécurise la procédure d’agrément et suit les formalités jusqu’au RCCM. Présentez-nous votre projet de cession de parts pour un premier échange.
FAQ
Un associé de SARL peut-il vendre ses parts sans l’accord des autres ?
Oui, s’il les vend à un autre associé, à son conjoint, à un ascendant ou à un descendant et que les statuts ne prévoient rien (art. 318 AUSCGIE). Pour un tiers extérieur, il faut l’agrément prévu par les statuts ou, à défaut, celui de la majorité des autres associés représentant les trois quarts des parts.
Le notaire est-il obligatoire pour une cession de parts sociales ?
L’Acte uniforme exige un écrit, sans imposer la forme notariée. Un acte authentique reste une des façons de rendre la cession opposable à la société, avec la signification par huissier et le dépôt au siège. La pratique au Bénin, notamment auprès du greffe, doit être confirmée au cas par cas .
Combien de temps les associés ont-ils pour répondre ?
Trois mois à compter de la dernière notification du projet. Sans réponse dans ce délai, le consentement est réputé acquis. En cas de refus, les associés ont encore trois mois pour racheter les parts, délai que le juge peut prolonger une fois de 120 jours au plus (art. 319 AUSCGIE).
Que deviennent les parts sociales au décès d’un associé ?
Elles sont transmises aux héritiers. Les statuts peuvent toutefois prévoir que les héritiers doivent être agréés. Dans ce cas, les délais et la majorité ne peuvent pas être plus sévères que ceux de l’article 319. Sans notification aux héritiers, ou sans solution dans les délais, l’agrément est réputé acquis (art. 321 AUSCGIE).
Faut-il modifier les statuts après une cession de parts ?
Oui. La répartition des parts figure dans les statuts, qui doivent être mis à jour par une décision des associés représentant au moins les trois quarts du capital (art. 358). Cette modification, puis sa publicité au RCCM, est indispensable pour que la cession soit opposable aux tiers (art. 317).
Avertissement professionnel
Cet article est fourni à titre informatif. Il s’appuie sur l’Acte uniforme OHADA révisé relatif au droit des sociétés commerciales en vigueur à sa date de rédaction ; la réglementation, la fiscalité et les pratiques administratives évoluent. Il ne remplace pas un conseil personnalisé : chaque cession dépend de vos statuts et de votre situation. Pour une analyse adaptée, consultez TAWALA ADVISORY ou un professionnel du droit.